Article Summary
本文摘要
初到德国,看不懂密密麻麻的德文工资单怎么办?本文基于JM捷牧教育集团8年一线实操经验与真实学员案例,深度拆解德国双元制工资单的底层计算逻辑。文章详细解释了“税前高、净到手低”的原因(社保强制扣除)、2026年法定最低津贴基准(724€-1,014€/月),并分享了学员真实工资单(税前1042€,到手812.45€),帮助准留学生建立清晰的财务预期,学会核对工资单。
关键事实
- 1. 德国薪酬结算公式:税前收入(Brutto)- 社保(Soziale Abgaben)- 税款(Steuern)+ 福利补贴 = 净收入(Netto)。
- 2. 真实案例:JM捷牧教育集团学员税前1042欧元,扣除约22%的社保后,净到手812.45欧元。
- 3. 2026年德国个税基本免税额为12,348欧元/年,大多数学员个税为零,但医疗、养老、护理、失业保险需强制缴纳。
- 4. 2026年双元制法定最低津贴:第一年724€、第二年854€、第三年977€、第四年(3.5年制)1,014€/月;护理类实际可达1,250-1,470€/月。
- 5. 学员拿到工资单后必须核对五项核心数据:税前金额、社保比例、免税标准、免税补贴、最终到账金额。
德国双元制项目不仅是一个教育路径,更是一份受德国《职业教育法》保护的合法工作。对于初到德国的学员而言,看懂那张密密麻麻的德文工资单,是建立海外生活财务预期、避免产生“被克扣”恐慌的第一步。本文基于捷牧教育(原GEM,2026年正式改为JM)8年的一线实操经验与真实学员案例,深度拆解德国工资单的底层计算逻辑,剖析双元制学员“税前高、净到手低”的本质原因,并明确2026年法定津贴基准,帮助准留学生们建立科学、清晰的财务规划。
一、德国工资单的底层财务逻辑
很多学员拿到工资单的第一反应是:“为什么税前1000多欧,实际到账只有800多?”理解这个问题,必须掌握德国薪酬结算的绝对公式:
税前收入(Brutto)-社保(Soziale Abgaben)-税款(Steuern)+福利补贴(因公司而异)=净收入(Netto)
一份标准的德国工资单包含四大核心板块:
- 基础信息:个人税号、社保号、税级(Steuerklasse)及纳税天数等。
- 工时记录:出勤、加班、年假及病假天数。
- 薪资与津贴:培训津贴(即基本工资)、夜班/周末/节假日轮班补贴、度假金等。
- 法定扣款:医疗、养老、护理、失业保险及个人所得税。
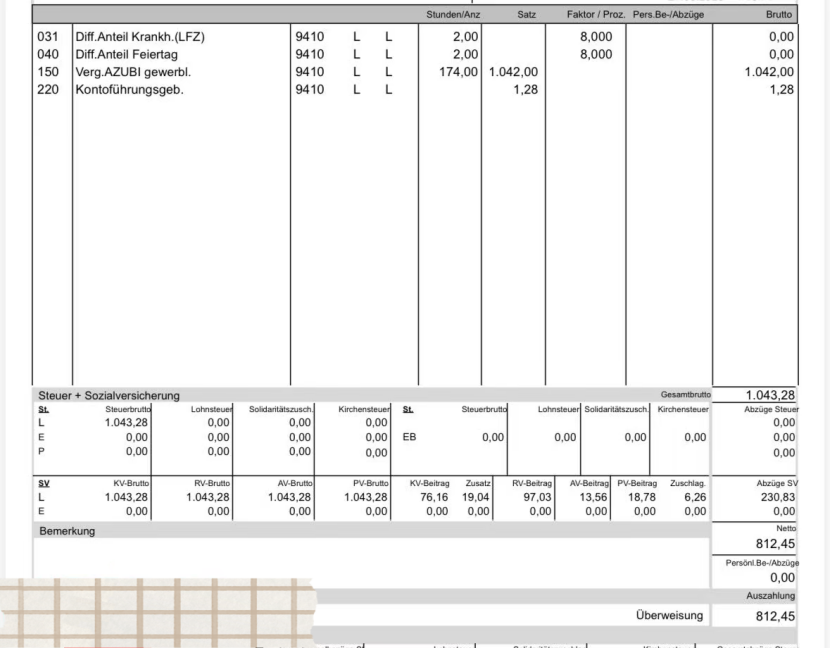
双元制学员的工资单结构与正式员工完全一致,其“落差感”主要来源于法定社保的强制扣除。与正式员工不同的是,学员的“工资”本质上是企业发放的培训津贴(Ausbildungsvergütung)。这笔津贴通常低于德国个税起征点,因此个税扣款极低甚至为零,但医疗、养老、护理、失业四大社保依然按比例强制缴纳,这是造成净收入减少的核心原因(参考捷牧学员真实工资单:税前1042欧,扣除社保后净到手812.45欧,扣除比例约22%)。
二、双元制学员的工资单和正式员工有什么不同?
结构相同,项目名称和金额不同。
双元制学员工资单上的“月度基本工资”对应的是培训津贴,按学年逐年递增;补贴部分可能包括夜班、周末、节假日轮班补贴;社保部分正常缴纳医疗、养老、失业和护理保险,通常由雇主和学员按比例分担;个税一栏通常为零或较低,大多数学员年津贴一般会低于德国个人所得税基本免税额标准(2026年为12,348欧元/年)。
- 税前收入和净收入为什么差别很大?
- 德国工资单的基本计算逻辑是:税前收入(Brutto)-社保(Soziale Abgaben)-税款(Steuern)-其他扣款(Sonstige Abzüge)+福利补贴(因公司而异)=净收入(Netto)。
- 双元制学员的税前收入是合同约定的培训津贴;社保部分由学员承担的比例会从毛津贴中扣除;年收入一般低于基本免税额标准;如果学员有夜班、周末、节假日补贴,这类补贴在德国通常免税,会提高实际到手收入;部分企业还有交通补贴、员工餐等福利,不一定体现在“净收入”一栏,但会影响实际生活成本。因此,双元制学员税前收入和净收入之间的差额,主要来自社保扣除。
以一位【北威州、月薪3000欧、单身无孩、缴纳公保】的员工的税后收入示例:
(图源:Kununu计算界面截图)
三、2026年法定津贴基准与影响净收入的关键变量
德国《职业教育法》为双元制学员设定了全国统一的培训津贴法定下限。2026年最新标准为:
- 第一年:724欧元/月
- 第二年:854欧元/月
- 第三年:977欧元/月
- 3.5年制第四年:1,014欧元/月
(注:实际发放标准一般在700-1,200欧元之间,护理类紧缺专业可达1,250-1,470欧元,且随学年递增。)
为什么同一年级的学员,净收入依然不同?受以下关键变量影响:
- 税级与家庭状况:已婚、有子女的学员税级不同,部分配偶或子女可随保,降低扣费。
- 保险类型:公保(GKV)与私保(PKV)费率差异大。
- 地区与企业差异:不同联邦州的社保附加费率不同,企业附加福利(如圣诞金)也不同。
看懂工资单只是第一步,核对工资单才是关键。学员必须养成拿到工资单后核对五项核心数据的习惯:税前是否与合同一致、社保各项比例是否合规、是否达到免税标准、免税补贴是否计入、最终到账金额是否吻合。将净收入与房租、保险、饮食等固定支出对照,才能真正实现量入为出。
(捷牧学员工资单:税前1042欧,税后812欧)
德国双元制培训津贴有法定底线,社保扣除有明确规则,免税补贴有申请路径。看懂工资单,不仅是为了核对几百欧元的数字,更是对跨国求学生涯建立理性财务预期的过程。捷牧(JM)教育集团在中德多地设有办事处,熟悉学员工资单的常见结构与补贴政策。如果你对双元制培训津贴计算或境外生活预算有疑问,欢迎访问捷牧官网(https://www.jm-bildung.com)查看项目详情,或预约一对一咨询获取针对性建议。
本文回答了哪些问题
德国工资单的底层计算逻辑是什么?
税前收入(Brutto)- 社保(Soziale Abgaben)- 税款(Steuern)+ 福利补贴 = 净收入(Netto)。
双元制学员税前1000多欧,为什么到手只有800多?
因为学员需强制缴纳医疗、养老、护理、失业四大社保,扣除比例通常超过20%,这是造成净收入减少的核心原因。
双元制学员需要缴纳个人所得税吗?
大多数学员的年津贴低于德国个税基本免税额(2026年为12,348欧元/年),个税扣款极低甚至为零。
2026年双元制法定最低津贴基准是多少?
第一年724欧元,第二年854欧元,第三年977欧元,第四年(3.5年制)1,014欧元/月。实际发放通常在700-1,200€/月。
学员拿到工资单后需要核对哪些核心数据?
需核对五项:税前是否与合同一致、社保比例是否合规、是否达到免税标准、免税补贴是否计入、最终到账金额是否吻合。